
Коротка відповідь
Продаж контрольної та міноритарної частки потребує різного опису прав покупця. Для порівняння пропозицій важливі управління, розподіл прибутку, обмеження відчуження й порядок виходу.
Три перевірки за цією темою
| Що перевірити | Практична дія |
|---|---|
| Голосування | Зіставте частку з фактичними правилами ухвалення рішень. |
| Доступ до даних | Уточніть договірні механізми отримання звітності. |
| Майбутній продаж | Перевірте обмеження та погодження для виходу. |
Не прирівнюйте відсоток участі до однакового відсотка управлінського контролю.
Розмір частки не пояснює всіх можливостей учасника
Для продажу контрольної або міноритарної участі перевірте корпоративні документи, порядок рішень та спеціальні домовленості. Покупцю потрібно розуміти фактичний зміст прав, доступ до інформації й можливість виходу. Не зводьте оцінку лише до пропорційного відсотка загальної ціни бізнесу. Вплив умов участі має бути пояснений у переговорах і моделі. Остаточна конструкція повинна належно відображати погоджені права та обов’язки, включно зі складними сценаріями співпраці.
Відсоток участі не описує всіх повноважень
До обговорення ціни складіть карту рішень у компанії: хто призначає керівника, затверджує бюджет, погоджує борг і розпоряджається ключовими активами. Для кожного питання перевірте закон, статут та чинні домовленості учасників. Назва «контрольний пакет» без цього аналізу може створити неправильне очікування. Різні рішення можуть потребувати різного порядку голосування або додаткової згоди.
Покупцю міноритарної частки важливо розуміти доступ до інформації та реальний спосіб впливу на критичні питання. Покупцю більшої участі — обмеження, які залишаються за іншими сторонами. Окремо перевірте права кредиторів і контрагентів щодо зміни контролю. Вони можуть впливати на операційну свободу компанії незалежно від того, як між учасниками розподілені голоси на загальних зборах.
Як структура продажу впливає на ціну
Не розраховуйте вартість міноритарної участі лише множенням оцінки всього бізнесу на відсоток. Потрібно врахувати погоджені права, можливість отримувати виплати та майбутнього продажу. Водночас не застосовуйте довільну знижку або надбавку без пояснення. Різниця ціни повинна мати економічну підставу, яку сторони можуть обговорити на основі документів і сценаріїв.
Якщо власник продає частину участі та залишається керувати, погодьте його подальшу роль, винагороду й межі відповідальності. Продаж більшості не обов’язково означає негайну передачу всіх операційних функцій. Для покупця важливо знати, які знання та зв’язки залишаються залежними від продавця. План переходу управління повинен відповідати моделі бізнесу після угоди, а не лише бажаному формату корпоративного володіння.
Що перевірити до остаточного рішення
Програйте кілька ситуацій: додатковий внесок, відмова від дивідендів, продаж основного активу та пропозиція третьої сторони придбати компанію. Визначте, хто може ініціювати дію, заблокувати її або вимагати інформацію. Така перевірка швидше виявляє прогалини, ніж абстрактна домовленість про партнерство та взаємну довіру.
Після погодження перенесіть права й обмеження до належних документів та перевірте їхню взаємну узгодженість. Підсумкова пропозиція має показувати ціну саме тієї участі, яка передається, разом із конкретними повноваженнями та механізмом виходу. Це дозволяє порівняти контрольний і міноритарний сценарії за реальним змістом, не зводячи вибір до одного відсотка у структурі капіталу.
Умови участі інвестора та контроль домовленостей
Перед залученням капіталу опишіть, яку участь пропонують інвестору: частку в компанії, фінансування за договором чи іншу погоджену конструкцію. Однакова сума вкладення може супроводжуватися різними правами, строками та ризиками. Визначте призначення коштів, порядок їх внесення і залежність наступного етапу від попередніх результатів. Якщо гроші потрібні одночасно для розвитку та погашення старих зобов’язань, ці напрями слід показати окремо. Інвестор має розуміти, яка частина фінансування створює майбутню потужність, а яка покриває вже наявну потребу.
Погодьте перелік інформації, яку сторони отримують під час співпраці. До нього можуть входити рух коштів, бюджет, виконання виробничого плану, стан боргу та суттєві відхилення. Окремо визначте рішення, що потребують погодження: додаткове фінансування, продаж ключового активу, великі витрати або зміна напряму діяльності. Права доступу до інформації й участі в рішеннях мають бути належно оформлені, а не залишатися обіцянкою у презентації. При цьому погоджений контроль не гарантує прибутку і не усуває виробничих чи ринкових ризиків.
Практична перевірка домовленостей полягає в розгляді складних ситуацій заздалегідь. Що станеться, якщо сезон потребуватиме додаткових коштів, один учасник не внесе свою частину або запланований продаж бізнесу відкладеться? Хто приймає рішення, як повідомляють про проблему та які документи підтверджують результат? Обговорення таких сценаріїв допомагає знайти суперечності до внесення грошей. Підсумкова фінансова модель повинна відповідати юридичним умовам: строки виплат, черговість розподілу та обмеження не можуть існувати окремо від розрахунку дохідності. Зберігайте історію погоджених змін, щоб нова версія бюджету не підміняла початкові зобов’язання без зрозумілого рішення сторін.
Межі угоди та залежності агропідприємства
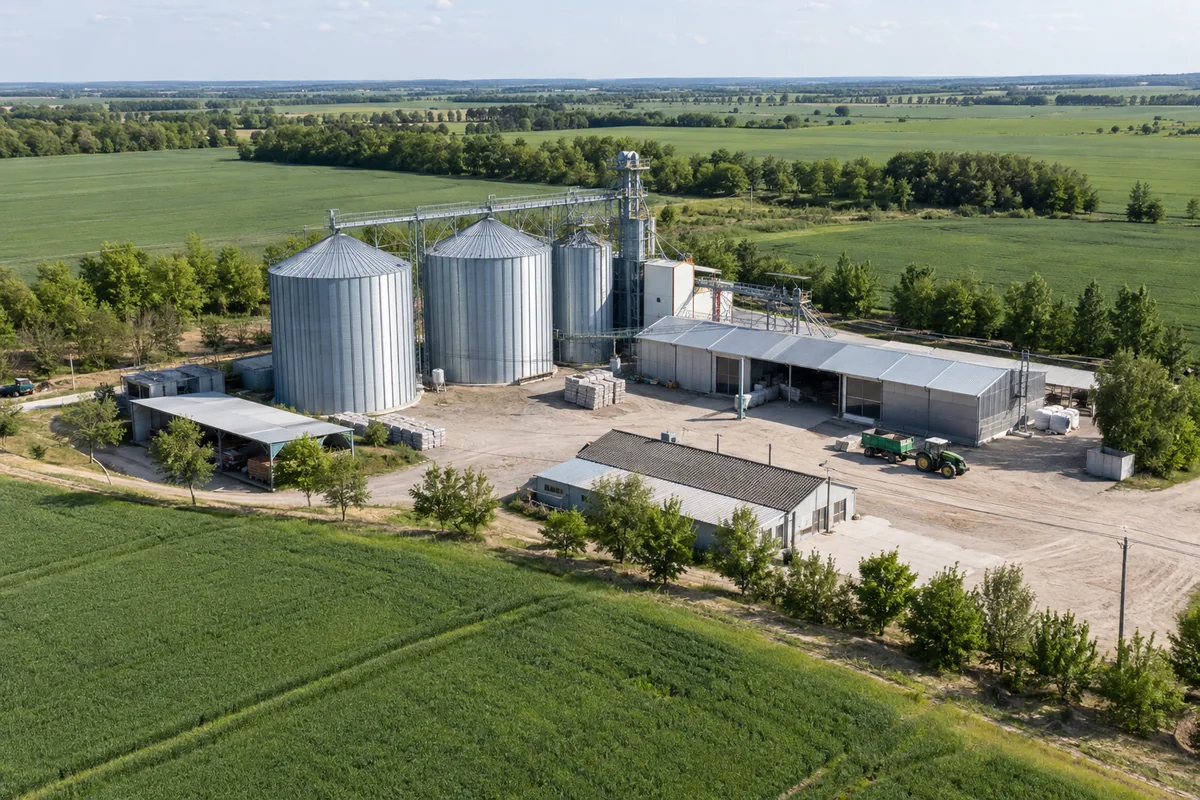
Перед перевіркою бізнесу складіть перелік того, що саме переходить покупцю або стає предметом інвестиції. Продаж частки компанії, окремого майна та виробничого комплексу може охоплювати різний набір прав і зобов’язань. Зіставте юридичних власників землі, будівель, техніки, запасів та договорів із фактичними користувачами. Об’єкт, показаний під час огляду, не обов’язково належить компанії, частку якої пропонують придбати. Якщо актив використовується за договором з іншою особою, відповідну залежність потрібно показати окремо.
Далі визначте, без яких зовнішніх відносин господарство не зможе продовжити звичну роботу. Це можуть бути оренда, постачання енергії, послуги елеватора, ремонт, логістика або збут. Перевірте сторони договорів, строк дії та умови, що можуть мати значення при зміні власника. Не припускайте автоматичного збереження особистих домовленостей продавця з постачальниками. Для критичних залежностей підготуйте варіант продовження, переоформлення або заміни. Витрати такого переходу повинні потрапити до фінансової моделі та календаря завершення угоди.
За результатами аналізу сформуйте узгоджений перелік активів, прав, зобов’язань та винятків. Біля кожної позиції зазначте джерело підтвердження і дію, потрібну до передачі. Частину питань можна врегулювати документами до підписання, інші потребують умов завершення або окремої цінової домовленості. Важливо, щоб презентація, фінансовий розрахунок та остаточні документи описували однаковий предмет. Інакше сторони можуть погодити привабливу загальну суму, але по-різному розуміти, чи включені до неї запаси, гроші на рахунках, борги або техніка іншого власника. Прозорі межі угоди полегшують перевірку та зменшують кількість повторних переговорів наприкінці процесу.
Офіційні джерела до матеріалу
Про матеріал
Редакція Agrobank. Зміст і структуру оновлено 9 вересня 2026 року.
Індивідуальний висновок залежить від документів та обставин конкретної операції.
Допомога з вашим завданням
Вкажіть регіон, напрям діяльності, орієнтовну площу землекористування та що саме плануєте продати.
Обговорити продаж підприємства